Mostrando postagens classificadas por data para a consulta rápido e devagar. Ordenar por relevância Mostrar todas as postagens

quarta-feira, 22 de junho de 2022

O brasileiro ainda não aprendeu a lição!


Olá pessoal,


  Hoje eu gostaria de falar para você sobre uma verdade que incomoda muitos brasileiros, mas que é preciso ser dita: o brasileiro ainda não aprendeu a lição no que diz respeito a enriquecimento. O brasileiro ainda é muito curto prazista, ou em bom português, muito imediatista! Um fato incontestável para comprovar essa tese é a disparidade entre a quantidade de investidores de renda variável na Bolsa de Valores brasileira, a [B³], e a quantidade de investidores de criptomoedas. Vou explicar.      

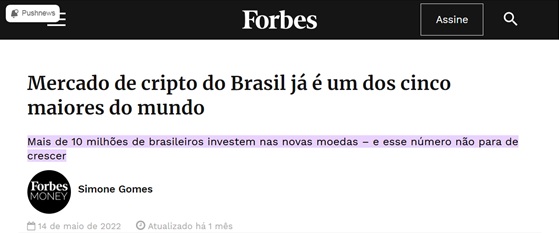
   Atualmente, existem 4,2 milhões de brasileiros que investem em renda variável na bolsa brasileira (fonte). Quantidade bem inferior à dos brasileiros que investem em criptomoedas, que hoje já somam 10 milhões (fonte). Para você, que talvez ainda seja um pouco leigo em investimentos, isso não diga muita coisa. Mas para quem já investe há alguns anos isso diz muita coisa.   


Clique na imagem para ver melhor.


Clique na imagem para ver melhor.


   Para que você possa compreender, é necessário explicar antes o conceito de criptomoedas. Criptomoedas são moedas digitais, sendo a principal dentre elas o Bitcoin, produzidas por uma rede informatizada chamada Blockchain, que funciona com blocos encadeados muito seguros que sempre carregam um conteúdo junto a uma impressão digital. No caso do Bitcoin, esse conteúdo é uma transação financeira. A criptografia que permite a realização de transações financeiras com Bitcoin de forma segura e definitiva, sem a necessidade de intermediários, é exatamente o conteúdo que é carregado nos blocos encadeados. O Blockchain é a rede que congrega todas as criptografias criadas para as transações financeiras com criptomoedas. Fazendo uma analogia, guardadas as devidas proporções, é como se o Blockchain fosse a internet e todos os conteúdos digitais (domínios) que circulam através dela (.com, .org, .gov, .blogspot, @hotmail, @gmail, etc.) fossem as diferentes criptomoedas.       

    Eu, particularmente, sou um torcedor do Blockchain e das criptomoedas para que prevaleçam como as moedas de circulação na economia mundial num futuro próximo. Porém, o investidor deve entender que nenhum Estado Soberano abrirá mão do monopólio de criar moedas de curso forçado. O Estado nunca deixará você esconder dinheiro e patrimônio para escapar de tributação, pois ele depende disso para sobreviver. Além disso, os atuais criptoativos, incluindo o Bitcoin, poderão tornar-se obsoletos num futuro próximo, sendo substituídos por outros pares mais sofisticados.

  Ao investir em criptomoedas, o investidor está investindo num ativo especulativo, que não possui nenhum lastro, disruptivo tecnologicamente, altamente volátil, e que ainda não é regulado e não funciona como meio de troca. É uma moeda e/ou investimento ainda no campo da promessa. Somente.

  Pois bem, explicado do que se tratam as criptomoedas, podemos inferir que a maioria dos investidores brasileiros prefere investir em algo que não é regulado e que não tem a capacidade de preservar o valor do principal com segurança e gerar um lucro excedente no futuro, diferente dos investimentos de renda variável distribuídos na Bolsa de Valores brasileira, a [B³], cuja capacidade de preservar o valor do principal e gerar retornos excedentes é historicamente reconhecida, sem contar o fato de que são regulados e supervisionados por todo um ecossistema de pessoas e entidades governamentais e não-governamentais.    

  Muitos brasileiros são seduzidos pelas estórias de enriquecimento rápido através de investimentos, ops.. quero dizer.. especulações, no mercado de criptomoedas. O brasileiro continua com aquele mesmo padrão de pensamento em relação a enriquecimento. O que interessa é enriquecer rápido, nem que para isso seja preciso apostar 10% do salário mensal na loteria ou no carteado, pois trabalhar é chato e é preciso aproveitar a vida ao máximo. Tentar encontrar um trabalho que seja o propósito de vida e investir gradativamente ao longo de décadas para enriquecer devagar, é perda de tempo!   

  Mas se Deus quiser, um dia, esse padrão de pensamento começará a mudar! Eu estou fazendo a minha parte para que um dia isso se torne realidade!


Abraços,

Seja Independente        


sexta-feira, 12 de novembro de 2021

O método para ter dinheiro em abundância!


Olá pessoal,


  Hoje eu gostaria de falar para você sobre um método que existe para você ter dinheiro em abundância na sua vida. Esse método se chama GCPM. Vou mostrar para você no que consiste esse método!           

  O método GCPM consiste em 4 pontos essenciais:


1) G de GERAR dinheiro => Você deve gerar dinheiro aumentando a sua renda gradativamente ao longo do tempo;


2) C de CUIDAR do dinheiro => Você deve cuidar do dinheiro evitando entrar em ciladas e poupando uma parte da sua renda mensal;


3) P de PROTEGER o dinheiro => Você deve proteger o dinheiro contratando seguros contra catástrofes que possam ocorrer com o seu patrimônio;


4) M de MULTIPLICAR o dinheiro => Você deve multiplicar o dinheiro investindo com sabedoria o que você consegue poupar da sua renda mensal.    


  Seguindo esses 4 passos você conseguirá ter dinheiro em abundância na sua vida. Obviamente que não é fácil. Gerar dinheiro é a parte mais difícil, pois não é fácil aumentar a renda gradativamente ao longo do tempo. Requer muito esforço e dedicação.    

  Mas os passos seguintes são mais fáceis de praticar, pois ao criar o hábito de praticá-los ao longo da sua vida, você não sente mais dificuldade em mantê-los na sua rotina.         

  Toda mudança é difícil, é verdade. Mas vale a pena quando você passa a enxergar o mundo do topo da montanha, não importa o tempo que você leve para chegar lá.  

  Se fosse fácil qualquer mudança, todas as pessoas desse mundo estariam musculosas com o abdômen trincado e a conta bancária recheada de dinheiro.

  Portanto, comece agora a seguir esses passos! Não perca mais tempo na sua vida! Vá no seu ritmo, mesmo que você ache devagar, mas não pare jamais até você conseguir.

  Quer saber como atingir os seus resultados 3x mais rápido? Então envie uma mensagem para mim pelo Whatsapp, E-mail, Instagram ou Facebook e descubra como!        


 Abraços,

Seja Independente                                      


domingo, 27 de setembro de 2020

+ Rentabilidade, + Risco


Olá pessoal,


  Hoje falarei sobre uma regra que não se aplica apenas ao mundo dos investimentos, mas também ao mundo dos negócios de um modo geral. Mas muitas pessoas ainda não conseguem notar a importância dela na prática. Quanto mais um investimento ou um negócio, “no papel”, é rentável, mais risco estará embutido em seu bojo. Na prática as circunstâncias sempre interferem nos resultados projetados na concepção do negócio.                      

  Eu noto mais essa indiferença em relação ao risco no mundo dos negócios do que no mundo dos investimentos. E acredito que isso acontece devido à falta de educação financeira de muitos empreendedores brasileiros. Muitos empreendedores, até mesmo os mais experientes, se baseiam única e exclusivamente em suas experiências passadas e nas experiências positivas de empreendedores bem-sucedidos, achando que eles também terão os mesmos resultados, bastando para isso muito trabalho e muita obstinação. Mas eles se esquecem sempre de pesquisar sobre os empreendedores que falharam e “não ficaram vivos para a contar história”, e podem acreditar, esse cemitério é muito maior do que o grupo de sobreviventes que alcançaram o sucesso. É o que chamamos no mundo dos investimentos de heurística de confirmação, que é a tendência de se lembrar, interpretar ou pesquisar por informações de maneira a confirmar crenças iniciais. As pessoas demonstram essa tendência ou viés quando reúnem ou se lembram de informações de forma seletiva, ou quando as interpretam de forma tendenciosa (fonte).                                           

  É por causa desse tipo de comportamento humano que muitos empreendedores continuam persistindo no erro até irem à falência. Eles pensam da seguinte forma: “se fulano da empresa x e sicrano da empresa y conseguiram, por que eu não posso conseguir?”. Mas se esquecem de que cada indivíduo tem um certo nível de competência, tem experiências passadas naquela determinada área e as vezes tem uma combinação de fatores externos a favor e que não necessariamente o mesmo resultado será alcançado por ele. Também se esquecem de que no caso particular do empreendedor brasileiro, todo cuidado deve ser redobrado, haja vista a insegurança jurídica latente que existe em nosso país.  

  É como diz aquele velho mantra: “riscos não devem ser evitados, mas sim administrados”. Todas as variáveis internas e externas devem ser levadas em consideração na concepção de uma estratégia de investimentos ou de negócios. Se por experiência própria um empreendedor verifica que aquele determinado modelo de negócio é por demais arriscado, ele deve substituir esse modelo por outro que seja menos arriscado. Isso se chama gerenciamento de risco. Outra medida cautelar que o empreendedor deve adotar, que inclusive já falei em outros artigos aqui do blog (ver aqui) e (ver aqui), é a de não reinvestir 100% dos lucros na empresa, mas reservar uma parte para reservas de emergências, tanto na pessoa física como na pessoa jurídica, e para a montagem de uma pequena carteira previdenciária.   

  Para entender um pouco mais sobre a heurística ou viés de confirmação e outros vieses cognitivos que acometem a espécie humana, recomendo a leitura do livro Rápido e Devagar, do autor Daniel Kahneman, ganhador do prêmio Nobel de Economia. Inclusive já falei sobre esse livro em outro artigo do blog (ver aqui). Boa leitura!      


Abraços,

Seja Independente


sábado, 23 de novembro de 2019

Livro A Lógica do Cisne Negro, do autor Nassim Nicholas Taleb e Livro Rápido e Devagar, do autor Daniel Kahneman


Olá pessoal,
                            
  Alguns leitores já devem estar se perguntando por qual motivo irei falar sobre dois livros em um único artigo. E eu respondo: porque eles são complementares. Acredito que muitos investidores já devem ter ouvido falar neles, inclusive já citei o livro de Nassim Taleb em alguns artigos deste blog. São livros com uma abordagem filosófica, não apenas na área de investimentos, mas em várias outras áreas da vida. Inclusive o autor do livro Rápido e Devagar cita as ideias do livro de Nassim Taleb em vários capítulos para corroborar as suas. É apenas um detalhe dentre vários outros que explicam porque esses dois livros são tão complementares.
  Primeiramente, vamos falar sobre o livro A Lógica do Cisne Negro. A principal mensagem que o autor procura transmitir no livro é que devemos ser antifrágeis, ou seja, que nós devemos formatar uma carteira de investimentos antifrágil, que consiste basicamente em alocar ativos descorrelacionados, onde uns têm baixa volatilidade e outros têm alta volatilidade, em uma proporção ideal de forma que a carteira não seja abalada por “Cisnes Negros”. Para quem já leu o livro ou um dos meus artigos em que cito-o, sabe que na verdade o autor recomenda uma estratégia chamada Barbell (estratégia do supino), que consiste em alocar 90% da carteira em títulos públicos e 10% em opções de ações. Pelos motivos já explicados no último artigo em que falei sobre essa estratégia, não curto muito adotá-la aqui no Brasil. Mas a antifragilidade pode ser perfeitamente obtida por várias outras estratégias, já bastante discutidas nos artigos publicados neste ano.
  Já o livro Rápido e Devagar, do autor ganhador do prêmio Nobel de Economia Daniel Kahneman é uma das obras filosóficas mais respeitadas da atualidade. Suas ideias tiveram um impacto profundo em várias áreas, como economia, psicologia, medicina e política. A principal mensagem que o autor procura transmitir no livro é que a tomada de decisões de todo e qualquer ser humano nunca será puramente racional, mas sim permeada por pensamentos, sentimentos e impulsos. E isso é comprovado exaustivamente no livro através de uma infinidade de pesquisas acadêmicas. No tocante a área de investimentos, o autor comprova que o principal inimigo do investidor são as suas próprias emoções, quando ele fala que o pensamento predominante na tomada de decisões é o de perda, ou seja, mesmo sabendo que as probabilidades lhe são desfavoráveis, o investidor persiste na decisão errada, pois o pensamento de perda é proporcionalmente maior (mais impactante) do que o pensamento de ganho. O autor também fala sobre vários outros vieses do comportamento humano, como confiança excessiva (lembre-se sempre do círculo de competência), conforto cognitivo, associação equivocada de ideias, e vários outros vieses.
  Mas o colega investidor ainda deve estar se perguntando: “Por que eles são complementares?”. Simples: eles transmitem a mesma mensagem, de formas diferentes, mas é a mesma. E qual é a mensagem? Nenhum ser humano tem o controle sobre o que irá acontecer no mundo no futuro. As variáveis externas que influenciam todas as áreas da vida, não apenas a de investimentos, estão fora do nosso controle. Nós temos controle apenas sobre os nossos hábitos. Nenhum “especialista” pode prever a taxa básica de juros, a taxa de crescimento do PIB, o resultado das próximas eleições, qual será a próxima invenção tecnológica em tal área, quando (e se) haverá uma cura para o câncer, quando (e se) haverá uma guerra mundial, enfim, é impossível prever qualquer coisa. Por isso que tantos educadores financeiros pregam o seguinte: os fatores mais importantes para a construção de patrimônio são tempo e aporte. Rentabilidade está fora do nosso controle, pois podemos melhorar um pouco, mas nunca determinar, “cravar”.
  Para finalizar, gostaria de dizer que os dois livros são ótimas leituras apesar de em alguns momentos serem enfadonhos, pois ambos têm uma linguagem um pouco mais rebuscada e ambos são repetitivos, ou seja, poderiam ser resumidos em menos capítulos (os autores são um pouco prolixos). Mas são importantes para a construção de mindset do bom investidor. Boa leitura!

Abraços,
Seja Independente